Srovnání penzijních fondů doplňkového penzijního spoření 2026
Stát motivuje účastníky dvěma hlavními výhodami: přímým státním příspěvkem až 340 Kč měsíčně (4 080 Kč ročně) a daňovým odpočtem až 48 000 Kč ročně. K tomu se přidává možnost čerpat příspěvek zaměstnavatele až 50 000 Kč ročně, který je zcela osvobozen od daní i odvodů. Zásadní je ale správná volba investiční strategie podle vašeho věku a investičního horizontu.
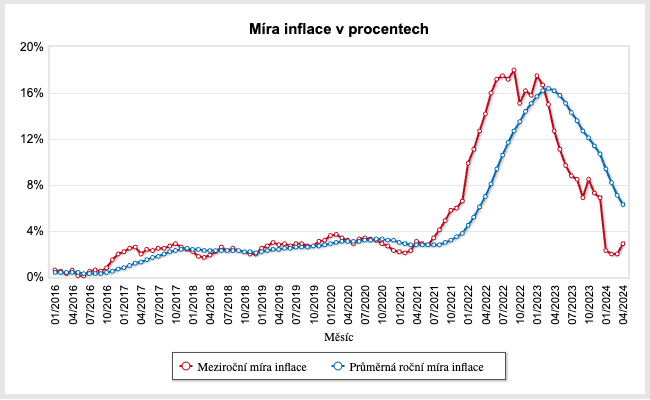
Míra inflace v České republice, zdroj: Český statistický úřad
 Pozor: Jak ukazuje graf inflace, v obdobích recese či zdražování ztrácejí úspory na běžných i nevýhodných účtech svou hodnotu velmi rychle. Pokud máte peníze ve starém fondu, kde reálný výnos nestačí na inflaci, náš finanční poradce vám spočítá přínos převodu do moderní strategie.
Dynamické penzijní fondy
| výnos 2025 | výnos 2024 | výnos 2023 | výnos 2022 | výnos 2021 | výnos 2020 | výnos 2019 | výnos 2018 | výnos 2017 | výnos 2016 | ||
|---|---|---|---|---|---|---|---|---|---|---|---|
 |
Conseq globální akciový fond |
23,4 % | 12,4 % | 21,9 % | −13,1 % | 23,40 % | −3,92 % | 18,96 % | −9,69 % | 9,96 % | 10,81 % |
 |
ČSOB dynamický fond |
12,0 % | 16,2 % | 23,4 % | −14,6 % | 22,40 % | 6,51 % | 25,31 % | −11,24 % | 5,53 % | 5,36 % |
 |
ČS dynamický fond |
17,0 % | 9,6 % | 19,3 % | −4,8 % | 12,99 % | 6,14 % | 18,75 % | −6,08 % | 8,2 % | 7,42 % |
 |
Rentea akciový fond |
11,5 % | 8,2 % | 17,4 % | −5,2 % | 6,79 % | — | — | — | — | — |
 |
Generali dynamický fond |
16,0 % | 12,9 % | 21,4 % | −11,3 % | 13,07 % | 5,38 % | 17,91 % | −9,13 % | 8,2 % | 6,36 % |
 |
NN růstový fond |
25,9 % | 19,0 % | 31,1 % | −16,4 % | 21,65 % | −2,20 % | 17,58 % | −9,22 % | 14,04 % | 9,35 % |
 |
KB akciový dynamický fond |
10,8 % | 9,4 % | 16,7 % | −11,3 % | 12,91 % | 3,42 % | 16,42 % | −9,51 % | 7,51 % | 0,87 % |
 |
Allianz dynamický fond |
2,5 % | 14,7 % | 16,1 % | −10 % | 10,68 % | 7,56 % | 15,77 % | −6,86 % | 4,07 % | 1,51 % |
 |
Uniqa akciový fond |
2,1 % | 30,3 % | 19,8 % | −12,5 % | 22,10 % | 6,80 % | 21,30 % | −8,90 % | 7,50 % | 8,10 % |
Vyvážené penzijní fondy
| výnos 2025 | výnos 2024 | výnos 2023 | výnos 2022 | výnos 2021 | výnos 2020 | výnos 2019 | výnos 2018 | výnos 2017 | výnos 2016 | ||
|---|---|---|---|---|---|---|---|---|---|---|---|
|
ČSOB vyvážený fond |
8,1 % | 7,2 % | 15,9 % | −8,3 % | 7,62 % | 4,21 % | 12,96 % | −6,32 % | 2,63 % | 3,11 % |
|
Uniqa vyvážený fond |
7,0 % | 9,4 % | 15,1 % | −9,3 % | 6,52 % | 5,19 % | 11,17 % | −4,24 % | −0,10 % | 0,43 % |
|
Generali vyvážený fond |
9,2 % | 7,7 % | 14,3 % | −8,4 % | 5,49 % | 3,13 % | 10,5 % | −4,85 % | 4,1 % | 3,48 % |
|
ČS vyvážený fond |
10,9 % | 6,0 % | 15,5 % | −4,3 % | 4,62 % | 4,64 % | 10,42 % | −3,12 % | 3,7 % | 5,17 % |
|
KB vyvážený fond |
9,5 % | 7,2 % | 14,3 % | −8,3 % | 3,67 % | 2,51 % | 10,08 % | −6,41 % | 2,9 % | −0,84 % |
|
Allianz vyvážený fond |
2,1 % | 8,9 % | 11,8 % | −4,6 % | 2,12 % | 4,55 % | 9,95 % | −3,62 % | −0,72 % | 2,21 % |
|
NN vyvážený fond |
5,3 % | 10,7 % | 14,6 % | −7,3 % | 2,50 % | 2,79 % | 9,12 % | −4,42 % | −0,99 % | 2,44 % |
|
ČS etický fond |
6,8 % | 6,5 % | 9 % | −2,6 % | −1,93 % | 3,90 % | 6,15 % | −1,5 % | 1 % | − |
|
Conseq dluhopisový fond |
3,6 % | 4,8 % | 8,5 % | 3,1 % | 2,02 % | 1,23 % | 4,84 % | −0,09 % | −1,04 % | 1,61 % |
|
Uniqa dluhopisový fond |
2,1 % | 3,9 % | 7,4 % | −1,3 % | −3,10 % | 1,65 % | 1,38 % | −0,91 % | −1,33 % | 0,43 % |
Konzervativní penzijní fondy
| výnos 2025 | výnos 2024 | výnos 2023 | výnos 2022 | výnos 2021 | výnos 2020 | výnos 2019 | výnos 2018 | výnos 2017 | výnos 2016 | ||
|---|---|---|---|---|---|---|---|---|---|---|---|
|
Generali spořící fond |
2,4 % | 3,4 % | 9,8 % | −4,5 % | −3,50 % | 0,86 % | 3,45 % | −1,35 % | 0 % | 0,8 % |
|
ČS konzervativní fond |
2,3 % | 3,2 % | 10,2 % | −1,8 % | −4,16 % | 1,02 % | 2,59 % | 0,19 % | −0,62 % | −0,05 % |
|
KB spořící (dluhopisový) fond |
1,7 % | 3,8 % | 10,6 % | −3,2 % | 4,7 % | 0,91 % | 2,54 % | −2,65 % | −1,39 % | 0,45 % |
|
Allianz konzervativní fond |
2,1 % | 4,0 % | 7,1 % | 3,4 % | −1,70 % | 1,20 % | 2,24 % | 0,3 % | −0,04 % | 1,22 % |
|
ČSOB konzervativní fond |
2,3 % | 2,5 % | 9,4 % | 2,1 % | −4,23 % | 1,54 % | 2,15 % | −0,83 % | −0,94 % | 0 % |
|
ČSOB garantovaný fond |
1,8 % | 2,2 % | 7,3 % | 1,2 % | −4,45 % | 1,14 % | 1,72 % | −1,23 % | −1,41 % | −0,47 % |
|
Rentea konzervativní fond |
2,2 % | 2,9 % | 8,1 % | 3,5 % | −0,63 % | — | — | — | — | — |
|
KB konzervativní fond |
2,0 % | 3,1 % | 8,2 % | 1 % | −2,57 % | 0,77 % | 1,49 % | −0,83 % | −1,57 % | −0,15 % |
|
Conseq konzervativní fond |
2,5 % | 3,7 % | 6,8 % | 4,2 % | −0,25 % | 0,42 % | 1,47 % | −0,98 % | −0,9 % | 0,09 % |
|
Rentea dluhopisový fond |
1,1 % | 3,0 % | 10,8 % | 3,2 % | 0,19 % | — | — | — | — | — |
|
Generali konzervativní fond |
2,2 % | 3,3 % | 8,2 % | 1,9 % | −3,44 % | 0,53 % | 1,44 % | −0,34 % | −0,3 % | −0,14 % |
|
NN konzervativní fond |
2,3 % | 3,0 % | 8 % | 2,3 % | −3,76 % | 1,36 % | 1,26 % | −0,07 % | −1,93 % | 0,21 % |
|
Uniqa konzervativní fond |
2,1 % | 3,5 % | 7,4 % | 2,5 % | −2,58 % | 0,64 % | 1,20 % | −0,84 % | −1,38 % | 0,02 % |
Jak se liší jednotlivé typy účastnických fondů
Výběr konkrétního fondu zásadně ovlivňuje, kolik peněz na penzi naspoříte. Fondy se dělí do tří základních skupin podle podílu akcií a dluhopisů v portfoliu:
1. Dynamické účastnické fondy (akciové)
Investují převážnou většinu prostředků do globálních akciových trhů. Nabízejí nejvyšší růstový potenciál s dlouhodobým průměrným zhodnocením mezi 7 až 10 % ročně. V silných letech dokážou vydělat i přes 20 či 30 % (jak ukázaly roky 2023 a 2024), v dobách krizí však mohou přechodně klesnout (například v roce 2022 zaznamenaly pokles o 10 až 16 %). Tyto výkyvy jsou přirozené. Jsou ideální volbou, pokud vám do důchodu zbývá 10 a více let, protože dlouhý časový horizont bezpečně vymaže krátkodobé propady trhů.
2. Vyvážené účastnické fondy (smíšené)
Kombinují akcie a kvalitní státní i korporátní dluhopisy v poměru zhruba půl na půl. Výkyvy hodnoty jsou mírnější a dlouhodobý roční výnos se obvykle pohybuje okolo 4 až 6 % ročně. Doporučují se střadatelům, kterým do důchodu zbývá 7 až 15 let.
3. Konzervativní a povinné konzervativní fondy
Investují výhradně do bezpečných státních dluhopisů a nástrojů peněžního trhu. Kolísání hodnoty je minimální, ale výnos se dlouhodobě pohybuje jen okolo 2 až 3,5 % ročně. Takový výnos v lepším případě pouze kopíruje běžnou inflaci, ale nedokáže úspory reálně rozmnožit. Konzervativní fond slouží výhradně ke stabilizaci naspořených peněz, pokud vám do odchodu do důchodu zbývá méně než 5 až 7 let.
Riziko špatného načasování: Zůstat 100% v akciovém fondu těsně před odchodem do důchodu je nebezpečný hazard. Pokud by trhy v posledním roce před výběrem klesly o 15 %, přijdete o velkou část zisků. Zákon proto ukládá penzijním společnostem povinnost řídit riziko (strategie životního cyklu) a 5 let před důchodem začít přesouvat peníze do konzervativních aktiv. Pokud si nejste jistí, zda máte strategii životního cyklu správně aktivovanou, náš finanční poradce vám smlouvu bezplatně zkontroluje.
Transformované fondy: Proč v nich peníze reálně chudnou
Pokud jste si penzijko sjednali před 30. listopadem 2012 a smlouvu jste neměnili, máte své úspory uloženy v takzvaném transformovaném fondu (dřívější penzijní připojištění). Tyto fondy mají sice ze zákona garanci „černé nuly“ (hodnota vkladu nesmí v žádném roce nominálně klesnout), ale tato zdánlivá jistota má tvrdou daň.
Penzijní společnosti kvůli povinné záruce nesmějí téměř vůbec investovat do akcií a nakupují pouze krátkodobé dluhopisy. Výsledkem je dlouhodobé zhodnocení kolem 1 až 2 % ročně. Při kumulované inflaci posledních let to znamená, že střadatelé v transformovaných fondech ztratili desítky procent reálné kupní síly svých úspor. Peníze jsou sice na účtu nominálně v bezpečí, ale koupíte si za ně podstatně méně než v době, kdy jste je tam vkládali.
Druhým velkým problémem je konec státních příspěvků pro starobní důchodce od 1. července 2024. Pokud již pobíráte starobní důchod a necháváte peníze ležet v transformovaném fondu, stát vám již nepřispívá ani korunu a nízký výnos vám požírá inflace. Řešením může být výplata úspor, nebo převod prostředků. Náš finanční poradce vám pomůže zhodnotit vaši situaci a vybrat nejvýhodnější okamžik pro výběr či bezpečný přechod.
Pozor na výsluhovou penzi při převodu: Jedinou skutečnou výhodou starého připojištění byla možnost vybrat po 15 letech (180 měsících) až 50 % naspořených peněz formou výsluhové penze bez zániku smlouvy. Pokud starou smlouvu převedete do nového DPS, nárok na výsluhovou penzi definitivně zaniká. Proto je často nejvýhodnější nejprve výsluhovou penzi vybrat a do účastnických fondů DPS převést až zbývající část. Jak přesně postupovat, aby vám nepropadly státní výhody, vám rád spočítá náš finanční poradce.
Nová pravidla doplňkového penzijního spoření od roku 2026
Od roku 2024 platí pro doplňkové penzijní spoření rozsáhlá novela zákona. Přináší několik klíčových změn, které by měl znát každý střadatel:
- Státní příspěvek 20 %: Výše státního příspěvku je sjednocena na 20 % z vlastního měsíčního vkladu.
- Minimální vklad pro státní příspěvek je 500 Kč měsíčně. Kdo posílá méně (například dřívějších 300 Kč), nedostane od státu vůbec nic. Při vkladu 500 Kč činí příspěvek 100 Kč měsíčně.
- Maximální státní příspěvek je 340 Kč měsíčně (4 080 Kč ročně). Získáte jej při vkladu 1 700 Kč měsíčně.
- Daňový odpočet až 48 000 Kč ročně: Všechny vlastní vklady nad hranici 1 700 Kč měsíčně si můžete odečíst od základu daně z příjmů. Plného odpočtu dosáhnete při pravidelném vkladu 5 700 Kč měsíčně (1 700 Kč základ + 4 000 Kč na daně). Čistá daňová úspora činí 7 200 Kč ročně při 15% sazbě daně, respektive 11 040 Kč ročně při 23% sazbě.
- Příspěvek zaměstnavatele až 50 000 Kč ročně: Zůstává jedním z nejlepších firemních benefitů. Zaměstnavatel vám může na penzijní spoření poslat až 50 000 Kč ročně, aniž by se z částky odváděla daň z příjmů nebo sociální a zdravotní pojištění.
- Pravidlo 60/120 u nových smluv: Smlouvy uzavřené od 1. ledna 2024 musí trvat minimálně 120 měsíců (10 let) a účastník musí dosáhnout 60 let, aby mohl prostředky vybrat bez sankcí. U starších smluv uzavřených do konce roku 2023 platí původní lhůta 60 měsíců (5 let).
- Alternativní účastnické fondy (AÚF): Penzijní společnosti nově mohou nabízet fondy s volnější investiční strategií, které investují například do nemovitostí, infrastruktury či private equity.
- Dlouhodobý investičný produkt (DIP): Nová státem podporovaná alternativa vedle DPS, která umožňuje investovat do akcií a ETF přímo přes brokery či banky se stejným daňovým odpočtem až 48 000 Kč ročně.
Jak vybrat peníze z penzijka a neplatit 15% daň
Málokdo ví, že způsob výběru peněz z doplňkového penzijního spoření může udělat rozdíl v řádu desítek až stovek tisíc korun na daních. Stát uplatňuje dvě zcela odlišná pravidla:
Jednorázové vyrovnání (výběr celé částky najednou):
Pokud se rozhodnete vybrat všechny naspořené peníze najednou, penzijní společnost vám ze zákona strhne 15% srážkovou daň ze všech dosažených výnosů a zároveň 15% daň ze všech příspěvků, které vám poslal zaměstnavatel. U dlouhodobých smluv, kde výnosy a příspěvky zaměstnavatele tvoří velkou část celkové částky, vám tak stát vezme nemalé peníze.
Pravidelná penze na 10 a více let (výplata renty):
Pokud si naspořené peníze necháte vyplácet formou pravidelné měsíční penze rozložené na dobu minimálně 10 let (případně zvolíte doživotní penzi), veškeré výnosy i příspěvky zaměstnavatele jsou od daně z příjmů stoprocentně osvobozeny. Nezaplatíte státu ani korunu navíc a zbývající peníze na účtu se vám po celou dobu výplaty nadále zhodnocují.
Rozdíl v čistém zisku mezi jednorázovým vyrovnáním a desetiletou rentou může být obrovský. Náš finanční poradce vám přesně spočítá daňové dopady a navrhne výplatní plán na míru vaší rodinné situaci.
Pozor na předčasné zrušení smlouvy (odbytné): Pokud smlouvu vypovíte dříve, než splníte zákonné podmínky pro řádnou penzi, stát vám odebere veškeré vyplacené státní příspěvky a z výnosů i příspěvků zaměstnavatele strhne 15% daň. Pokud jste navíc uplatňovali daňové odpočty, musíte je za posledních 10 let zpětně dodanit. Pokud potřebujete hotovost nebo zvažujete ukončení smlouvy, náš finanční poradce vám pomůže najít řešení bez zbytečných sankcí.
Poplatky penzijních společností a jak vybrat nejlepší fond
Zákon o doplňkovém penzijním spoření stanovuje přísné stropy na poplatky, které si penzijní společnosti smějí účtovat. Díky tomu patří účastnické fondy mezi nákladově nejvýhodnější investiční nástroje na trhu:
- Dynamické a vyvážené účastnické fondy: Poplatek za obhospodařování majetku smí činit maximálně 1,0 % ročně z průměrného objemu spravovaných prostředků. Poplatek za zhodnocení (výkonnostní odměna) je zastropován na 15 % ze zisku, přičemž se uplatňuje pravidlo High-Water Mark (odměna se strhává pouze tehdy, když fond překoná své historické maximum).
- Povinné konzervativní fondy: Poplatek za správu je omezen na maximálně 0,4 % ročně a poplatek ze zhodnocení je 0 %.
Na českém trhu dnes působí celkem 9 penzijních společností: Allianz, Conseq, ČSOB, Česká spořitelna, Generali, Komerční banka, NN, Rentea a UNIQA. Každá z nich staví svá portfolia na odlišné investiční filozofii:
Některé společnosti (například Conseq) sázejí na široký výběr globálních akciových titulů s aktivní správou a měnovým zajištěním. Jiné, jako novější společnost Rentea, využívají nízkonákladové indexové fondy (ETF). Velké bankovní domy (Česká spořitelna, ČSOB, Komerční banka) zase těží ze zázemí silných zahraničních mateřských skupin.
Při výběru se nevyplácí hledět pouze na loňský výsledek, protože historická výkonnost není zárukou budoucích výnosů. Mnohem důležitější je sledovat dlouhodobou konzistenci správy, měnové zajištění portfolia a celkovou nákladovost. Pokud chcete pro své úspory vybrat stabilního a prověřeného správce, vyplňte formulář v horní části stránky a náš specialista vám připraví nezávislé porovnání všech dostupných fondů na míru vašemu věku.
Srovnáme pro vás fondy penzijního spoření
Pokud vás možnost zhodnocení úspor na stáří se státním příspěvkem a daňovou úlevou zaujala, vyplňte formulář nahoře.
Kontaktuje vás naše operátorka a sjedná schůzku s naším specialistou na penzijní spoření.

- Komerční banka životní pojištění
- ČSOB pojištění
- ING životní pojištění
- NN životní pojištění
- ČPP pojištění
- Kooperativa životní pojištění
- Česká spořitelna životní pojištění
- Generali Česká pojišťovna pojištění
- Unicredit bank životní pojištění
- Flexi životní pojištění
- Metlife životní pojištění
- Allianz pojištění
- Wüstenrot životní pojištění
- Uniqa životní pojištění
- SV životní pojištění
- Maxima životní pojištění
- D.A.S. pojištění právní ochrany
- Union cestovní pojištění
- ERV cestovní pojištění
- BNP Paribas Cardif pojišťovna
- Hasičská pojišťovna životní pojištění
- Raiffeisen životní pojištění
- Moneta životní pojištění
- Direct pojištění
- Mutumutu životní pojištění
- Simplea životní pojištění
- Pillow životní pojištění
- Slavia pojištění
- Youplus životní pojištění
- Pojišťovna VZP životní pojištění
- Halali pojišťovna
- Modrá pyramida životní pojištění
- Poštovní spořitelna životní pojištění
- Era životní pojištění
- Conseq penzijní společnost
- Rentea penzijní společnost
- Podílové fondy srovnání
- Trigea nemovitostní fond
- Rizikové životní pojištění
- Životní pojištění k hypotéce
- Pojištění invalidity
- Kolik stojí životní pojištění
- Investiční životní pojištění
- Doplňkové penzijní spoření
- Srovnání výnosů penzijních fondů
- Poplatky u doplňkového penzijního spoření
- Důchodové spoření srovnání
- Penzijní připojištění
- Důchodové životní pojištění
- Životní pojištění placené zaměstnavatelem
- Pojištění podnikatelů
- Pojištění podnikatelských rizik
- Příspěvek státu životní pojištění
- Životní pojištění online
- Úrazové pojištění
- Nemocenské pojištění
- Pojištění pracovní neschopnosti
- Pojištění schopnosti splácet
- Pojištění hypotečního úvěru
- Pojištění výpadku příjmu
- Pojištění ztráty zaměstnání
- Pojištění hospitalizace
- Nejlevnější životní pojištění
- Nejvýhodnější životní pojištění
- Komerční pojištění
- Pojištění zaměstnanců
- Neživotní pojištění
- Pojištění internetových rizik
- Pojištění kybernetických rizik firem
- Pojištění proti válce
- Druhy investování a spoření
- Hypoteční kalkulačka
- Pojištění dětí se spořením
- Pojištění pro děti
- Úrazové pojištění pro děti
- Pojištění miminek
- Spoření pro děti
- Sociální a zdravotní pojištění za dítě
- DPH u pojištění
- Jak číst smlouvu pojištění
- Nejčastější chyby
- Tipy na úsporu u pojištění
- Pojištění majetku
- Typy majetkových pojištění
- Pojištění nemovitostí a budov
- Pojištění domácnosti
- Pojištění družstevního bytu
- Povodňové mapy
- Srovnání pojištění odpovědnosti
- Pojištění na blbost
- Pojištění odpovědnosti zaměstnance
- Pojištění odpovědnosti úředníka
- Pojištění odpovědnosti podnikatele
- Pojištění odpovědnosti jednatele
- Pojištění domácích mazlíčků
- Pojištění psa
- Rodinné pojištění
- Jak vybrat životní pojištění pro rodinu
- Druhy pojištění
- Počet klientů pojišťoven
- Počet klientů životních pojišťoven
- Pojišťovny v ČR
-
 Životní pojišťovny v ČR
-
 Recenze pojištění odpovědnosti
-
 Recenze penzijních společností
-
 Recenze životních pojištění
-
 Životní pojištění slovníček
-
 Články a průvodce
-
 Kontakt
Vložte Váš komentář, dotaz či zkušenost